格洛思家居:徐州全屋定制与建材批发的供应链逻辑
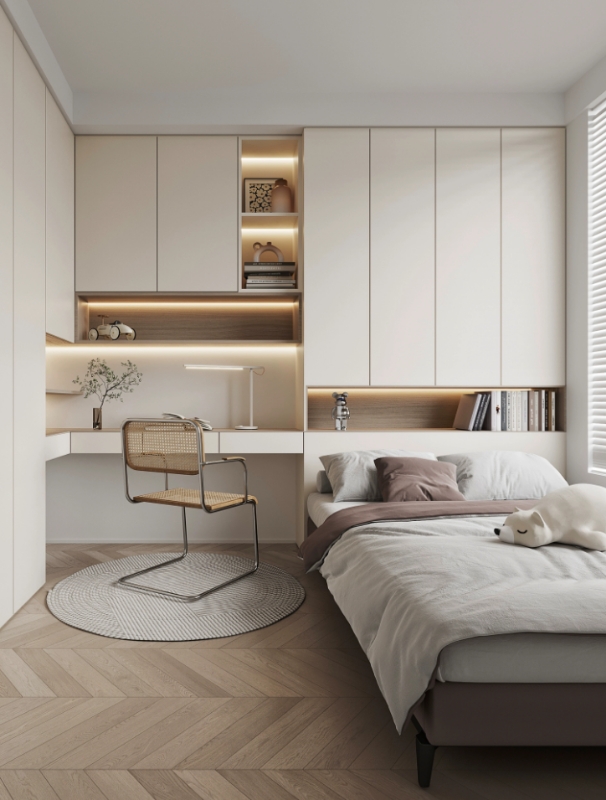
在徐州建材市场,全屋定制与基础建材批发长期呈现"两张皮"的格局:定制门店擅长设计与安装,却对板材、五金、瓷砖的采购成本缺乏议价能力;批发商掌握货源与仓储,却难以向终端交付整体方案。格洛思家居(jsynj.com)的运营模式,恰好切入了这一结构性缝隙。本文结合行业数据与区域市场特征,拆解其"批发+定制"双轮驱动的可行性与现实约束。
一、徐州建材市场的渠道分层与需求特征
据中国建筑材料流通协会发布的行业景气指数(BHI),2023年建材家居卖场销售额同比回升,但区域分化明显:一二线城市增量集中于存量房翻新,三四线城市则受新房交付与自建房需求支撑。徐州作为淮海经济区中心城市,下辖县区新房装修与乡镇自建房需求叠加,形成了"批量采购+分散施工"的典型特征。
这一特征直接决定了本地采购偏好。以瓷砖为例,徐州及周边乡镇的装修队与小型装饰公司更倾向于在建材市场批量拿货,单次采购量集中在数十至数百平方米区间,对价格敏感度高于品牌忠诚度。卫浴洁具、地板、吊顶材料的采购逻辑类似。格洛思家居将瓷砖批发、卫浴洁具批发、地板批发与吊顶材料供应整合在同一站点体系下,本质上是对这种"多品类、小批量、高频次"采购习惯的响应。
二、全屋定制的成本结构:从整体橱柜到衣柜定制
整体橱柜定制与衣柜定制的成本构成中,板材与五金合计占比通常超过六成,其余为设计、加工与安装服务。行业公开数据显示,定制家居企业的板材采购成本占比约35%—45%,五金件占比约10%—15%。这意味着,掌握上游板材与五金渠道的批发商,在定制业务上具备天然的成本优势。
格洛思家居同时经营木门厂家直供与定制业务,其逻辑在于:木门、橱柜、衣柜在板材与五金上存在采购协同,统一采购可摊薄仓储与物流成本。徐州本地一家中型装饰公司的采购负责人曾提到,分散采购木门、橱柜、衣柜三类产品,仅物流与仓储环节的成本就比集中采购高出约8%—12%。这一数据虽来自个案,但与行业普遍认知一致。
三、批发与零售的仓储配送协同
批发和零售业的竞争,最终落在履约效率上。建材品类体积大、易损、退换成本高,仓储布局与配送半径直接决定毛利空间。徐州建材市场多分布于城区外围与交通干道沿线,这一分布并非偶然——它同时服务城区零售客户与周边县区的批发客户。
格洛思家居若要在瓷砖、卫浴、地板、吊顶等品类上维持批发价格优势,需要解决两个问题:一是库存周转,二是配送拼单。行业经验表明,建材批发商的库存周转天数普遍在45—90天之间,周转过慢会侵蚀利润,过快则可能断货。将定制业务的板材库存与批发业务的成品库存分开管理,是较为务实的做法。配送方面,县区订单拼车发货可显著降低单票物流成本,这一点在徐州至丰县、沛县、睢宁等线路尤为明显。
四、区域品牌的信任构建路径
建材采购决策链条长,业主、设计师、施工队三方意见往往不一致。格洛思家居若要建立区域品牌认知,单纯依赖线上关键词覆盖并不足够。徐州全屋定制的搜索需求背后,用户真正关心的是:板材环保等级是否可查、安装误差如何控制、售后响应时效多长。
可参考的做法包括:公开板材供应商与环保检测报告、明确安装验收标准、承诺县区售后响应时限。这些动作不依赖巨额广告投入,却能在本地装修圈层形成口碑扩散。批发业务的客户——装饰公司、施工队、小型门店——本身就是重要的信任节点,其复购行为比任何广告都更具说服力。
结语
格洛思家居所代表的"批发+定制"模式,并非简单的品类叠加,而是对徐州建材市场渠道分层与采购习惯的针对性适配。其成败关键不在站点关键词覆盖的广度,而在板材与五金的采购协同、仓储配送的履约效率,以及本地服务口碑的积累深度。对于区域建材商家而言,这三点构成的竞争壁垒,远比价格战更可持续。